
Последние новости рубрики Общество
30 сентября 2026 18:25
Нормативы накопления мусора хотят изменить в Нижегородской области30 сентября 2026 17:52
Дом народного единства и НГЛУ расширяют сотрудничество по поддержке участников СВО30 сентября 2026 17:28
Уролог дал чек-лист для сохранения мужской силы и здоровья половой системы30 сентября 2026 16:10
T2 упростил процесс саморегистрации SIM-карты в мобильном приложении30 сентября 2026 15:30
Три нижегородских детсада закрылись на карантин30 сентября 2026 15:09
«Это невозможно, но это было»: как 85 лет назад создавался Горьковский рубежЭксклюзив
30 сентября 2026 14:28
Дмитрий Медведев провел очное заседание совета директоров «Ростелекома»30 сентября 2026 13:53
Вводят новые правила оформления льготных проездных на нижегородские электрички30 сентября 2026 13:45
Нижегородский депутат снялся в популярном сериале — фото30 сентября 2026 13:29
Госэкспертиза отклонила проект строительства станции водоочистки в КерженцеОбщество
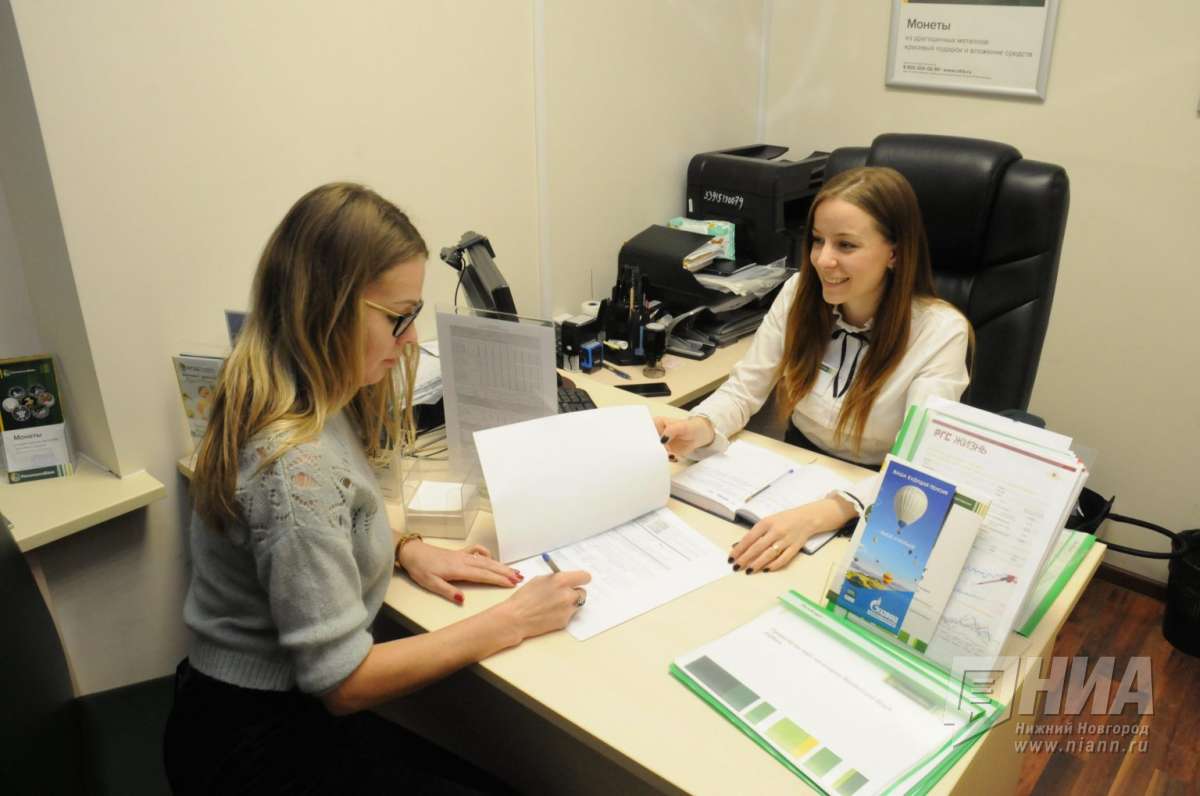
Фото:
Центробанк планирует обязать кредитные организации учитывать долги граждан по ЖКУ, услугам связи и алиментам, если по ним уже ведётся исполнительное производство, при расчёте показателя долговой нагрузки (ПДН). Этот показатель играет ключевую роль в принятии решения о выдаче нового займа. Доцент Департамента международного и публичного права Финансового университета Игорь Семеновский в интервью 360.ru объяснил, как это нововведение повлияет на доступность кредитов и какие категории заёмщиков могут столкнуться с трудностями в получении денег.
Долги будут включены в расчет ПДН
Центробанк планирует расширить перечень обязательств, учитываемых при расчете ПДН. В настоящее время банки и микрофинансовые организации учитывают только доход заёмщика и его текущие кредитные платежи. Обычные расходы, такие как траты на ЖКУ, связь и другие услуги, в расчёт не включаются. Например, при зарплате в 100 тысяч рублей и ежемесячных выплатах по кредитам в 50 тысяч, ПДН составит 50%. Чем выше этот показатель, тем выше риск, что заёмщик не сможет обслуживать новый кредит.
Центробанк предлагает включить в расчёт ПДН долги по ЖКУ, услугам связи и алиментам, если по ним возбуждены исполнительные производства. Ранее кредиторы не всегда имели доступ к этой информации. Теперь сведения о таких задолженностях будут поступать в бюро кредитных историй и обязательно учитываться при расчете ПДН.
Влияние на банки и заёмщиков
Увеличение ПДН влияет не только на заёмщика, но и на кредитную организацию. Центробанк ограничивает выдачу новых займов клиентам с высокой долговой нагрузкой. Особое внимание уделяется уровням ПДН выше 50% и 80%. В IV квартале текущего года доля потребительских кредитов, выданных заёмщикам с ПДН выше 50%, не должна превышать 15% от общего объёма выдач, а с ПДН выше 80% — 1%. Для кредитов с лимитом эти ограничения ещё строже — 10% и 0% соответственно. Если банк уже исчерпал установленный лимит на выдачу кредитов клиентам с высокой долговой нагрузкой, новому заёмщику с таким ПДН кредит получить не удастся.
Долги станут ежемесячной нагрузкой
Долги по алиментам, ЖКУ и услугам связи, по которым ведутся исполнительные производства, превратятся из негативного фактора в кредитной истории в значимый элемент расчёта ПДН. Для этого потребуется определить расчётную ежемесячную сумму долга. Но как именно это будет происходить, пока неизвестно.
Игорь Семеновский объяснил, что банку сначала нужно будет определить, какая часть долга приходится на один месяц. Например, если у заёмщика накопился долг за ЖКУ в 50 тысяч рублей, который он планирует погасить за два года, банк распределит эту сумму на 24 месяца. Получившаяся ежемесячная сумма будет добавлена к регулярным выплатам по кредитам и займам, и банк определит общую долю в доходе заемщика.
«Долг в 50 тысяч рублей, распределённый на два года, даёт примерно 2,1 тысячи рублей дополнительной нагрузки и повышает ПДН с 18,8% до 21,4%, — отметил Семеновский. — Сам по себе такой долг не приближает заёмщика к 50% порогу».
Пока неизвестно, какой именно период для расчёта ежемесячной нагрузки выберет Центробанк. Это может быть 12, 24 или 36 месяцев. Чем короче период, тем выше будет ежемесячная долговая нагрузка и ПДН.
Банки могут ориентироваться на порядок погашения, утвержденный приставом, или следовать единым правилам, которые установит Центробанк.
Кому станет сложнее получить кредит
Сильнее всего изменения затронут злостных неплательщиков алиментов, заявил Семеновский. Их долги накапливаются годами и превышают задолженность за коммунальные услуги. Для таких заёмщиков риск будет концентрированным и тяжёлым. Должники по ЖКУ столкнутся с массовым, но менее значительным по сумме риском.
Задолженность за коммунальные услуги встречается чаще и может быть связана с временными финансовыми трудностями или спорами по начислениям. Если исполнительное производство закрыто, но информация об этом ещё не обновилась, заёмщик может получить необоснованное ухудшение оценки. Поэтому важно своевременно обновлять сведения о задолженности.
Что будет с кредитами
Расширение перечня долгов, учитываемых при расчете ПДН, не означает автоматического пересмотра ограничений на долю кредитов заёмщикам с высокой долговой нагрузкой (более 50% и 80% от дохода). Центробанк может сначала скорректировать методику расчета ПДН, а затем пересмотреть пороги, если новая система покажет свою эффективность.
В краткосрочной перспективе возможно снижение числа одобрений, особенно в высокорискованных сегментах. В долгосрочной перспективе ожидается более точная оценка платежеспособности заемщиков. Однако существует риск, что люди с долгом за ЖКУ, нуждающиеся в рефинансировании микрозаймов, не смогут получить кредит из-за выросшего ПДН и останутся в микрофинансовых организациях, увеличивая свою долговую нагрузку.
Окончательный эффект будет зависеть от методики, выбранной Центробанком, и влияния задолженности по исполнительному производству на расчёт ПДН.
Copyright © 1999—2025 НИА "Нижний Новгород".
При перепечатке гиперссылка на НИА "Нижний Новгород" обязательна.
Настоящий ресурс может содержать материалы 18+
Новости по теме
01 сентября 2026 18:18
Нижегородцев предупредили о рисках обращения к «раздолжнителям»
03 сентября 2026 17:42
Фоторепортаж: как выглядят восстановленные «Дом Чардымова» и «Дом Самгина»
